

Con la reforma a la Ley Federal de Procedimiento Contencioso Administrativo (LFPCA) publicada el 9 de junio de 2026, la autoridad fiscal puede impugnar mediante recurso de revisión fiscal la resolución que le ordena cumplir correctamente una sentencia, lo que puede retrasar por meses la ejecución de lo que el contribuyente ya ganó. El cambio aplica a los juicios iniciados a partir del 10 de junio de 2026.
Obtener una sentencia favorable del Tribunal Federal de Justicia Administrativa (TFJA) es un logro significativo: significa que la autoridad actuó de forma indebida y que el contribuyente tiene razón.
Pero ahora, una sentencia favorable no resuelve el problema por sí sola. Lo que viene después, lograr que la autoridad efectivamente cumpla, será en muchos casos la parte más complicada del proceso. Si tu empresa ya vivió la espera de una devolución que “ya se ganó”, sabes de lo que hablamos.
Entender lo que cambió puede marcar la diferencia en tu estrategia de defensa.
Este blog complementa nuestro análisis anterior sobre ¿Qué cambió en la suspensión del acto impugnado en los juicios fiscales?
La queja: el mecanismo que protege al contribuyente cuando la autoridad no cumple
El artículo 58 de la Ley Federal de Procedimiento Contencioso Administrativo (LFPCA) establece un mecanismo diseñado precisamente para los casos en que la autoridad no cumple correctamente una sentencia definitiva favorable al contribuyente: el recurso de queja.
Cuando un contribuyente gana un juicio contencioso administrativo, la autoridad tiene la obligación de cumplir la sentencia, pero no siempre lo hace correctamente, o a tiempo.
La queja es el recurso con el que el contribuyente acude al tribunal que dictó la sentencia para señalar que la autoridad no la está cumpliendo como debería.
Este recurso, para el análisis que nos ocupa, procede en dos supuestos concretos:
- Cuando la autoridad repite el acto o cumple en forma defectuosa. Es decir, cuando emite un nuevo oficio que reproduce el mismo vicio ya declarado ilegal, o cumple de forma parcial o incorrecta.
- Cuando la autoridad no cumple dentro del plazo establecido. Si estaba obligada a emitir una resolución o reponer un procedimiento y no lo hizo en el tiempo que la ley le concede.
La lógica es garantizar que las sentencias tengan efectividad real. De nada sirve ganar un juicio si la autoridad puede ignorar o distorsionar lo que el tribunal ordenó.
Qué cambió con la reforma de junio de 2026
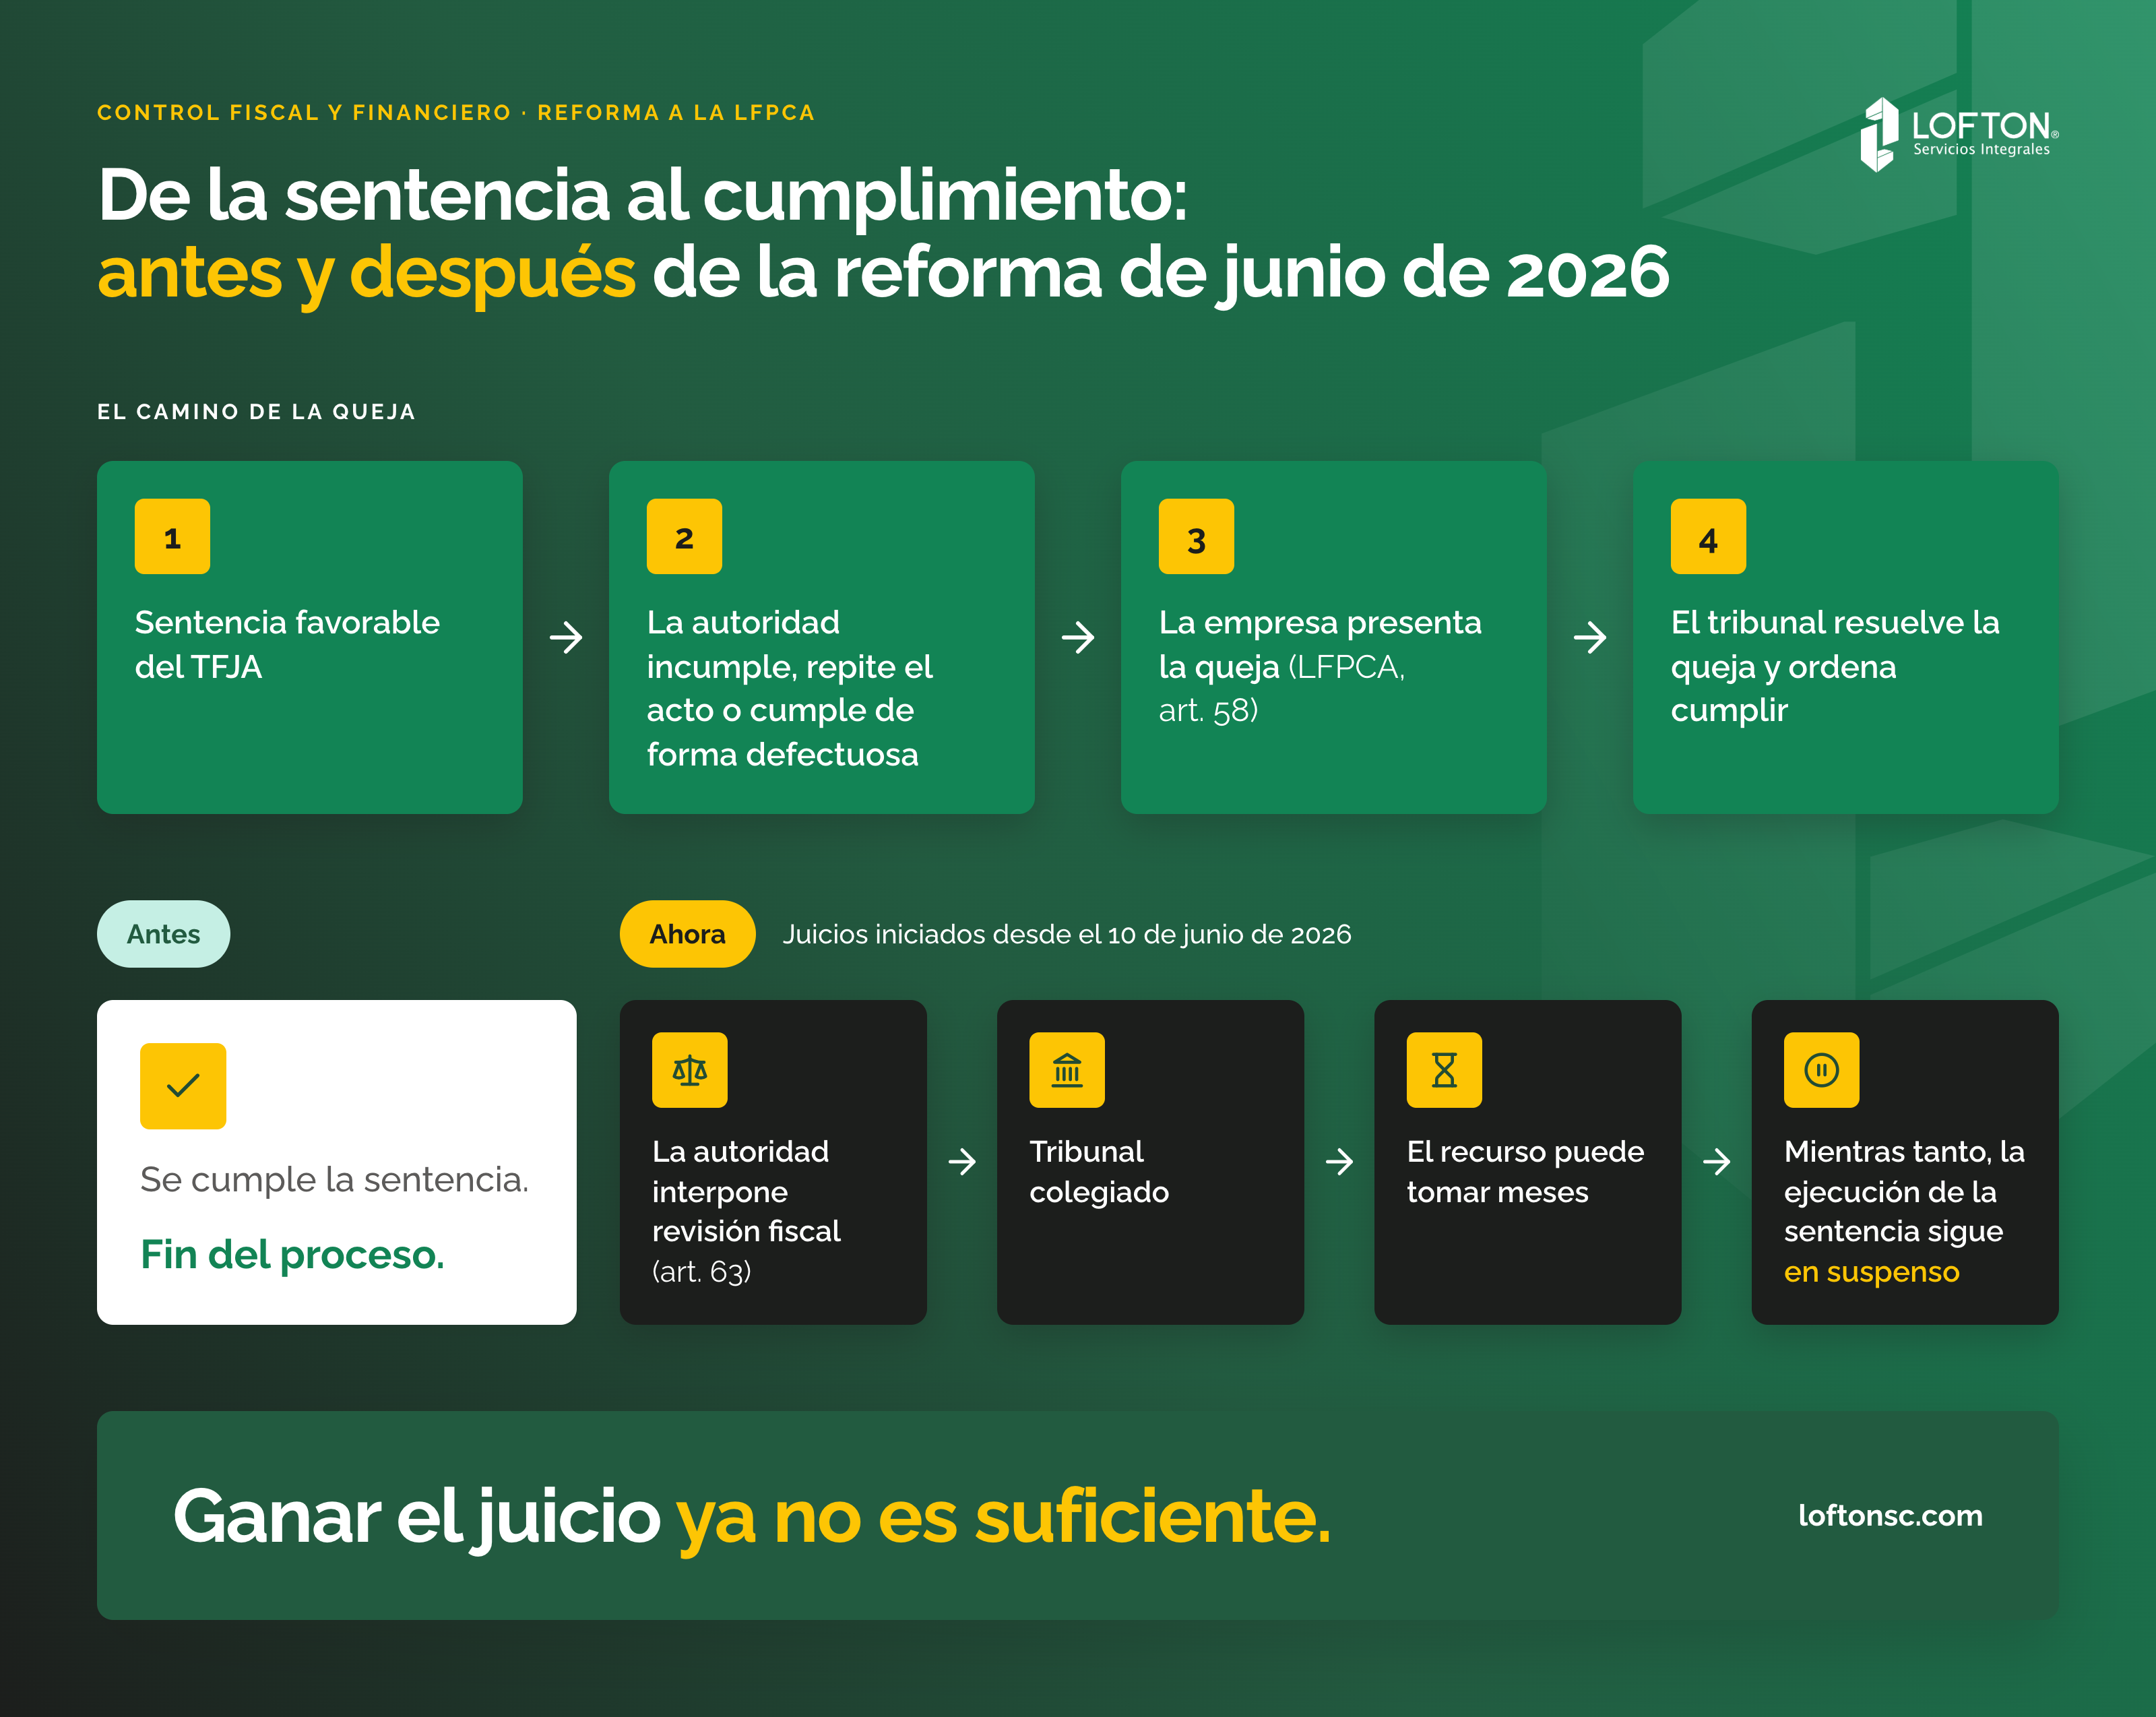
Antes de la reforma, la resolución del tribunal sobre la queja era, en términos prácticos, definitiva en esa instancia. Era el mecanismo que cerraba el ciclo: el tribunal verificaba si la autoridad había cumplido y, si no, lo ordenaba de manera expedita.
Con la reforma al artículo 63 de la LFPCA, la procedencia del recurso de revisión fiscal se amplió para incluir las resoluciones que resuelven la queja prevista en el artículo 58, fracción II, inciso a), numerales 1 y 2. En términos simples: la autoridad fiscal ahora puede apelar la resolución que determinó que no estaba cumpliendo correctamente una sentencia.
Lo que era el punto final de un proceso de cumplimiento se convierte, con esta reforma, en el punto de partida de una nueva etapa de litigio.
Lo que conviene precisar antes de preocuparse
La reforma no aplica a todos los juicios. Hay dos matices que deben considerarse:
- Fecha de inicio del juicio. La nueva procedencia de la revisión fiscal contra la resolución de queja aplica solo a juicios iniciados a partir del 10 de junio de 2026, fecha de entrada en vigor del decreto.
- Plazo de la queja. La reforma también prevé que la queja por incumplimiento se resuelva en 5 días, no obstante, siempre atendemos a la carga del trabajo del tribunal; adicional, el recurso posterior puede tardar meses.
Cómo cambia el camino de una sentencia favorable
Un ejemplo concreto para entenderlo
Una empresa obtuvo una sentencia favorable que obliga a la autoridad a devolver una cantidad indebidamente cobrada. La autoridad intenta cumplir, pero en lugar de devolver el monto completo, reconoce solo una parte o niega la devolución con un nuevo argumento.
La empresa interpone una queja. El tribunal analiza el caso, determina que la autoridad no está cumpliendo correctamente y le ordena cumplir en los términos que corresponden.
Aquí es donde entra la reforma: la autoridad puede ahora impugnar esa resolución de queja mediante un recurso de revisión ante un tribunal colegiado. El recurso puede tomar meses, dependiendo de la carga de trabajo del órgano jurisdiccional.
Mientras tanto, la empresa sigue esperando lo que el tribunal ya le reconoció. La devolución, la mercancía retenida o la resolución que se le debe emitir queda, de nuevo, en suspenso.
La pregunta que queda abierta
Si la instancia de queja existe precisamente para vigilar el cumplimiento expedito de sentencias favorables, ¿qué sentido tiene que la autoridad pueda impugnar la resolución que le ordena cumplir?
La reforma abre una puerta que puede utilizarse para corregir una resolución de queja incorrecta, pero que también puede traducirse, en la práctica, en un retraso del cumplimiento de una sentencia ya dictada.
Y surge una segunda pregunta: cuando se interpone un recurso de revisión que resulta improcedente o infundado y su único efecto práctico fue retrasar el cumplimiento, ¿existe algún mecanismo de sanción para ese uso abusivo? La ley, hoy por hoy, no da una respuesta clara.
Lo que esto significa para tu empresa
Si tu empresa está en un juicio fiscal, o podría estarlo, la reforma tiene implicaciones prácticas que conviene considerar desde el inicio:
La estrategia de litigio no termina con la sentencia
La ejecución es una etapa autónoma, tan compleja como el juicio mismo. Debe contemplarse desde la demanda, no cuando ya se tiene la sentencia en la mano.
Los tiempos se extienden
Si la autoridad incumple, se interpone queja, se obtiene resolución favorable y la autoridad vuelve a impugnar, el contribuyente puede esperar años lo que el tribunal ya reconoció como su derecho.
La liquidez puede verse afectada
Cuando lo que se litiga es una devolución, un crédito fiscal indebido o una garantía por recuperar, la demora tiene un impacto financiero real.
La documentación y la estrategia importan en cada etapa
Desde la presentación de la demanda hasta el seguimiento del cumplimiento, cada paso requiere atención técnica especializada para no dejar abiertos frentes que la autoridad pueda aprovechar.
Qué puede hacer tu empresa desde el inicio del juicio
Prepararse para la ejecución no significa litigar más: significa planear mejor. Cinco acciones concretas:
- Ubicar el juicio en el calendario. Confirmar si inició antes o después del 10 de junio de 2026, porque de ello depende si aplica la nueva revisión fiscal.
- Planear la liquidez. Considerar escenarios en los que la devolución o recuperación tarde más de lo esperado.
- Definir la estrategia de ejecución desde la demanda. Diseñar los argumentos pensando también en cómo se exigirá su cumplimiento.
- Dar seguimiento puntual al cumplimiento. Vigilar plazos y actuar a tiempo con la queja cuando corresponda.
¿Tu empresa está en un juicio fiscal o anticipa estarlo?
Ganar un juicio fiscal es un resultado valioso. Pero en el entorno actual, ese resultado es el inicio de una nueva etapa, no su conclusión.
En Lofton Servicios Integrales acompañamos a las empresas en todas las etapas del litigio fiscal: desde la estrategia inicial hasta el seguimiento del cumplimiento de las sentencias. Si tu empresa enfrenta un juicio, o quiere entender cómo una resolución puede afectar su situación, nuestro equipo puede orientarte.
Te puede interesar
Preguntas frecuentes sobre la reforma a la LFPCA y el cumplimiento de sentencias
¿Qué es la queja en el juicio contencioso administrativo?
Es el recurso previsto en el artículo 58 de la LFPCA para que el contribuyente acuda al tribunal que dictó la sentencia cuando la autoridad no la cumple, la cumple de forma defectuosa, repite el acto o no cumple en el plazo establecido.
¿Qué cambió con la reforma a la LFPCA de junio de 2026?
La reforma, publicada el 9 de junio de 2026 en el Diario Oficial de la Federación (DOF), amplió la procedencia del recurso de revisión fiscal (art. 63) para que la autoridad pueda impugnar la resolución que resuelve la queja.
¿Desde cuándo aplica esta reforma?
El decreto entró en vigor el 10 de junio de 2026. La revisión fiscal contra la resolución de queja aplica solo a juicios iniciados a partir de esa fecha.
¿Siempre puede la autoridad impugnar la resolución de queja?
No necesariamente. La procedencia de la revisión fiscal depende de cada supuesto previsto en el artículo 63 de la LFPCA.
¿Cuánto puede tardar el recurso de revisión fiscal?
Puede tomar meses, dependiendo de la carga de trabajo del tribunal colegiado que lo resuelva. Mientras tanto, el cumplimiento de la sentencia puede quedar en suspenso.
¿Existe sanción si la autoridad usa el recurso solo para retrasar el cumplimiento?
La ley, hoy por hoy, no da una respuesta clara sobre un mecanismo específico de sanción para el uso abusivo de este recurso.
¿Cómo puede afectar esto la liquidez de mi empresa?
Si lo que se litiga es una devolución, un crédito fiscal indebido o una garantía por recuperar, la demora en la ejecución impacta directamente en los recursos disponibles, por lo que conviene planear escenarios de espera.
¿Qué debo hacer si estoy en un juicio fiscal en curso?
Confirmar la fecha de inicio del juicio, planear la liquidez y definir con tu equipo de litigio cómo se dará seguimiento al cumplimiento de la sentencia.
¿Lofton puede acompañarme en el cumplimiento de una sentencia?
Sí. Acompañamos a las empresas desde la estrategia inicial del juicio hasta el seguimiento del cumplimiento de las sentencias.
Este artículo tiene fines informativos y no sustituye la asesoría profesional sobre un caso concreto.